기준일: 2026년 9월 10일
“연 3% 예금을 연 4% 상품으로 옮기면 이득일까요?”
정기예금 갈아타기는 새 금리가 더 높다는 이유만으로 이득이 되지는 않습니다. 지금 해지했을 때 받는 이자와 새 예금의 이자를 더한 뒤, 기존 예금을 유지했을 때의 이자와 같은 날짜를 기준으로 비교해야 합니다.
한국은행은 2026년 8월 27일 기준금리를 연 2.75%에서 연 3.00%로 올렸습니다. 다만 갈아타기는 내가 가입할 상품의 금리로 계산해야 합니다. 한국은행 통화정책방향
명쾌한 금융 가이드, 명금가와 1,000만 원 예금의 두 사례를 계산해보겠습니다.
이자 계산이 낯설다면 정기예금·적금 이자 계산, 같은 금리인데 만기 이자가 다른 이유는?를 함께 읽어보세요.
📌 30초 핵심 요약
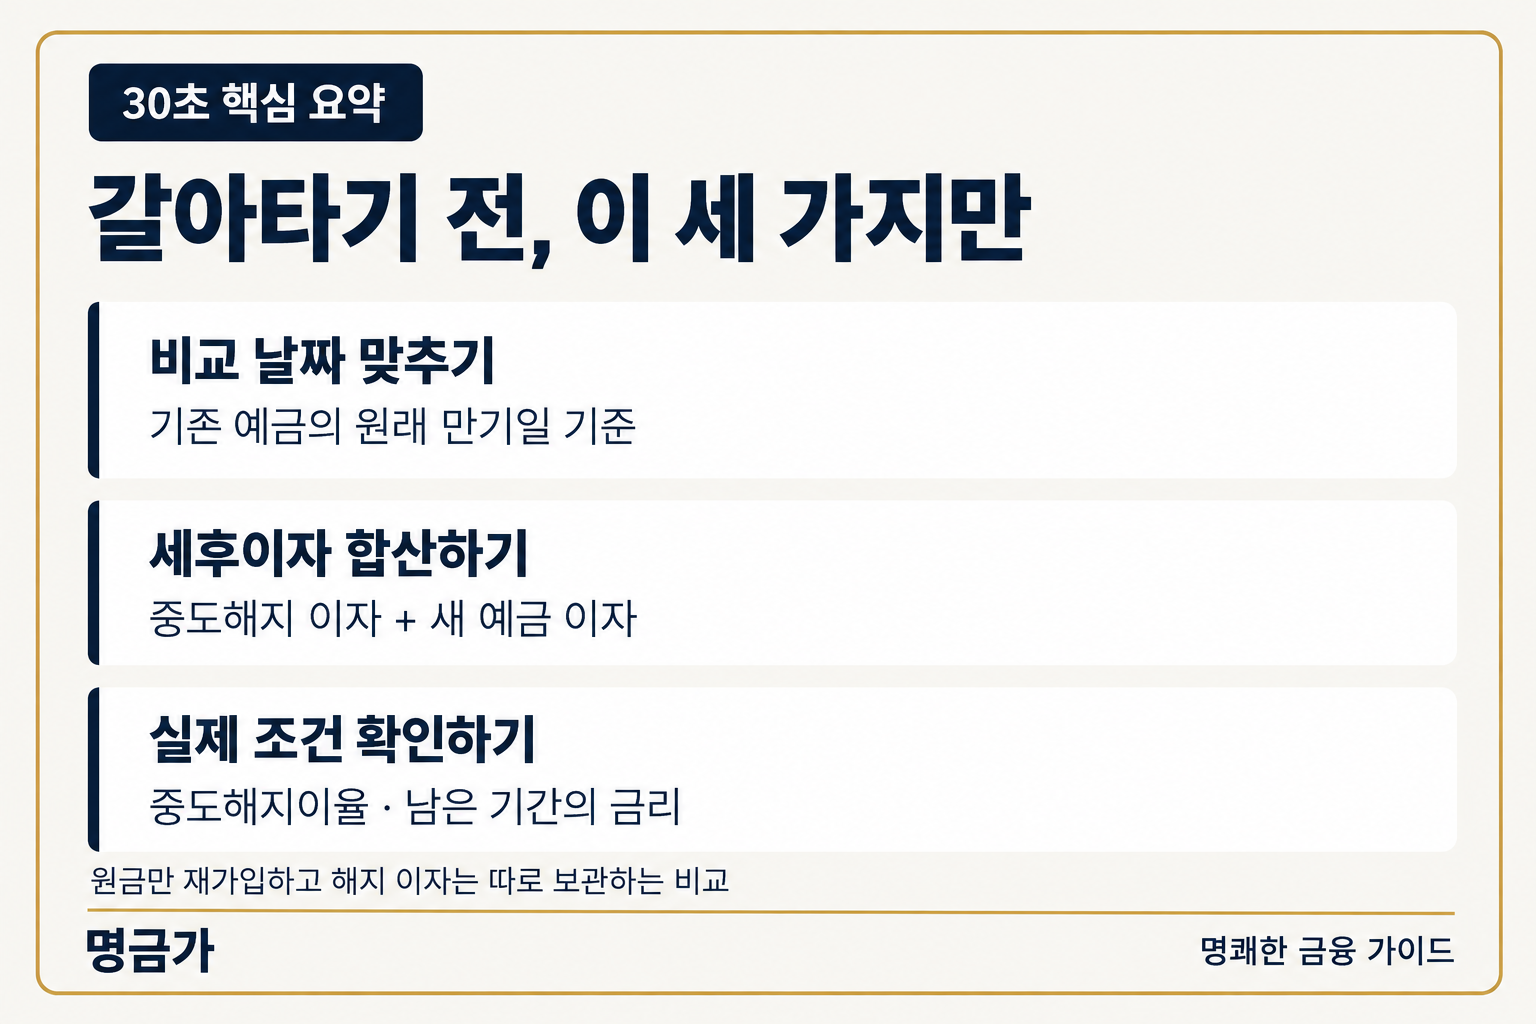
- 비교 날짜를 맞추세요. 기존 예금의 원래 만기일까지 보유할 금액을 양쪽에서 계산합니다.
- 해지 이자도 더하세요. 갈아타기 결과는 중도해지 세후이자와 새 예금 세후이자의 합으로 확인합니다.
- 남은 기간이 중요합니다. 아래 가정에서는 새 금리가 연 4%여도, 가입 3개월 뒤에는 21,150원 이득이고 6개월 뒤에는 42,300원 불리합니다.
1. 정기예금 갈아타기, 먼저 같은 날짜의 돈을 비교하세요
① 오늘의 해지금액과 미래의 만기금액은 바로 비교하지 않습니다
기존 예금이 9개월 뒤 끝난다면 새 예금도 9개월 뒤까지 계산합니다. 12개월 상품의 만기이자가 많아도 맡기는 기간이 더 길다면 같은 조건이 아닙니다.
새 상품이 더 늦게 끝나는데 원래 날짜에 돈이 필요하다면 그 상품도 중도해지할 수 있습니다. 새 상품의 만기금리를 그대로 넣으면 안 되는 이유입니다.
② 이번 계산의 조건을 먼저 정합니다
다음 금리는 계산 방법을 설명하기 위한 가정이며, 현재 판매 상품의 금리가 아닙니다.
| 항목 | 가정 |
|---|---|
| 원금 | 1,000만 원 |
| 기존 예금 | 가입기간 12개월, 고정금리 연 3% |
| 지금 해지할 때의 이율 | 경과기간에 연 1% 적용 |
| 새 예금 | 남은 9개월 또는 6개월에 연 4% 적용 |
| 계산 방식 | 월수로 단순 계산한 단리, 일반과세 15.4% |
| 비교 날짜 | 기존 예금의 원래 만기일 |
중도해지로 받은 세후이자는 따로 보관하고, 원금 1,000만 원만 즉시 재가입한다고 가정합니다. 따로 보관한 돈에는 추가 이자가 붙지 않으며, 이체 비용과 자금 이동의 공백도 없는 조건입니다.
아래의 ‘갈아타기 후 보유금액’은 원금과 두 세후이자를 합한 돈입니다. 세후이자는 일반과세 15.4% 원천징수 기준으로 세전이자에 0.846을 곱했습니다. KB국민은행 예금 계산기
실제 예치일수·세금 처리·상품 조건에 따라 달라지므로 최종 금액은 은행의 예상 조회액으로 확인하세요.
2. 같은 연 4%라도 가입 3개월 뒤와 6개월 뒤는 다릅니다
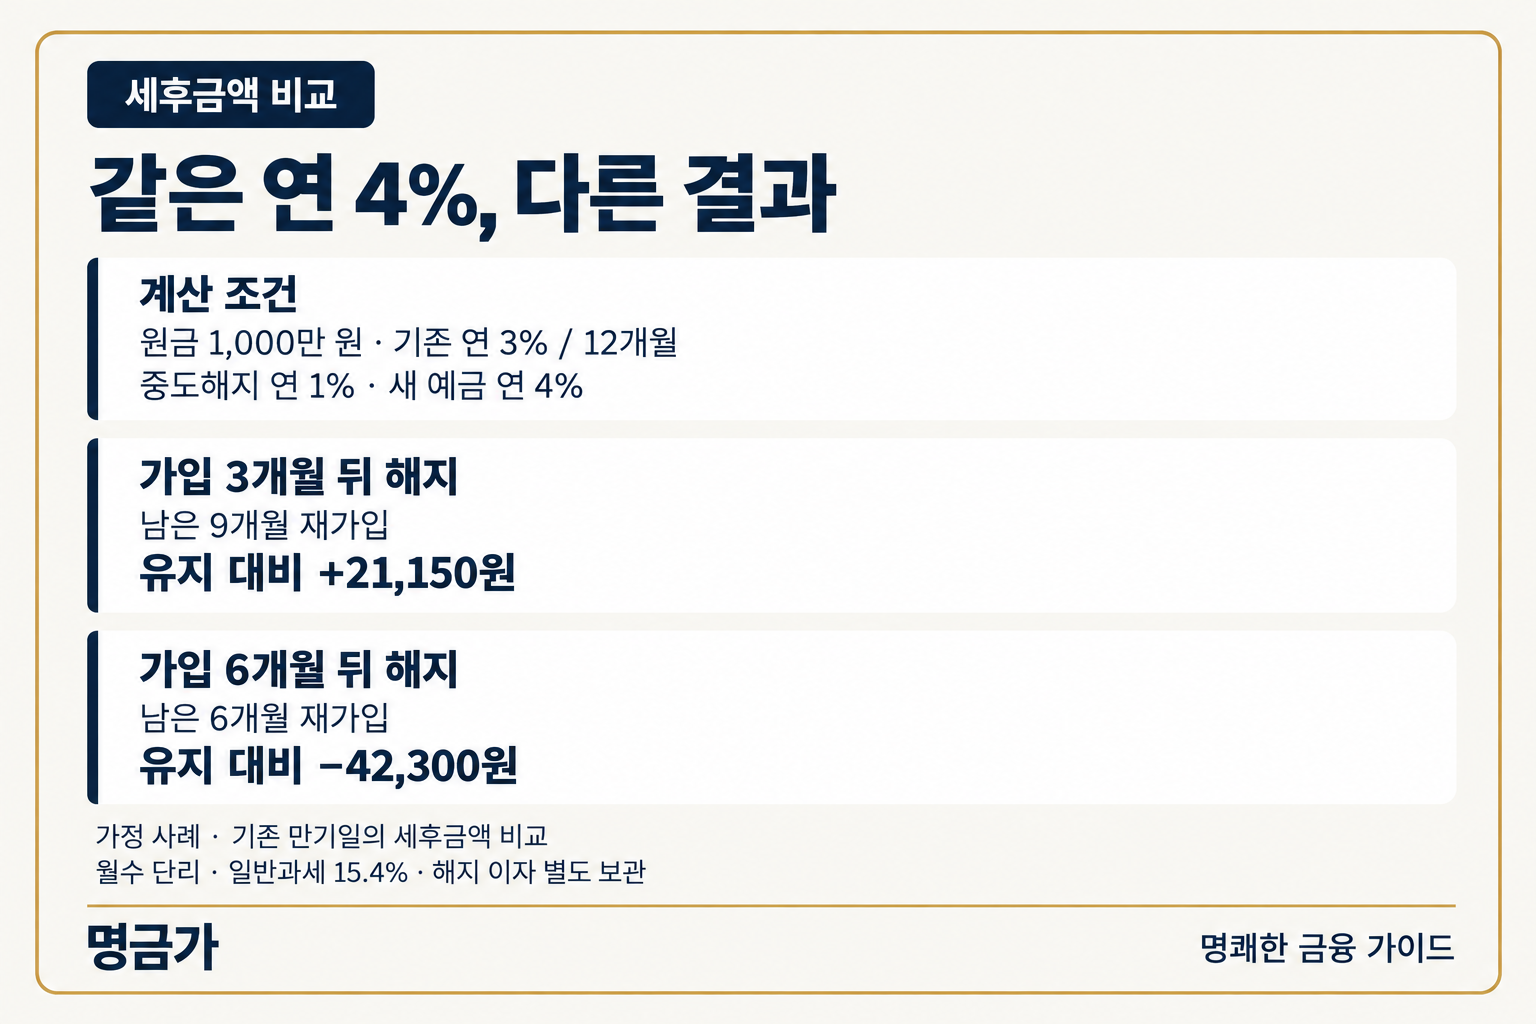
① 가입한 지 3개월, 만기까지 9개월 남았다면
기존 예금을 끝까지 유지하면 세전이자는 1,000만 원 × 3% × 12/12 = 300,000원입니다. 세후이자는 253,800원이므로 원래 만기일에 보유할 돈은 10,253,800원입니다.
지금 해지하면 3개월분 세전이자는 1,000만 원 × 1% × 3/12 = 25,000원, 세후로는 21,150원입니다.
원금만 연 4%로 9개월간 다시 맡기면 새 예금의 세전이자는 1,000만 원 × 4% × 9/12 = 300,000원, 세후로는 253,800원입니다. 여기에 따로 보관한 21,150원을 더하면 세후이자 합계는 274,950원입니다.
따라서 같은 만기일의 보유금액은 10,274,950원으로, 유지하는 경우보다 21,150원 많습니다.
② 가입한 지 6개월, 만기까지 6개월 남았다면
유지하는 결과는 같지만 재가입 기간은 6개월로 줄어듭니다. 해지 이자는 세전 50,000원, 세후 42,300원입니다. 새 예금 이자는 세전 200,000원, 세후 169,200원입니다.
세후이자 합계는 211,500원, 원금 포함 보유금액은 10,211,500원입니다. 유지하는 경우보다 42,300원 적습니다.
휴대폰에서는 표를 좌우로 밀어 전체 숫자를 확인할 수 있습니다.
| 원래 만기일 기준 비교 | 3개월 뒤 해지·9개월 재가입 | 6개월 뒤 해지·6개월 재가입 |
|---|---|---|
| 기존 예금 유지 시 보유금액 | 10,253,800원 | 10,253,800원 |
| 중도해지 세후이자 | 21,150원 | 42,300원 |
| 새 예금 세후이자 | 253,800원 | 169,200원 |
| 갈아타기 후 보유금액 | 10,274,950원 | 10,211,500원 |
| 유지 대비 차이 | +21,150원 | −42,300원 |
여기서 불리하다는 것은 원금 손실이 아니라 유지했을 때보다 이자가 적다는 뜻입니다. 실제 중도해지이율은 경과기간에 따라 달라질 수 있어, ‘몇 개월 이후에는 무조건 유지’라는 규칙은 아닙니다.
3. 새 금리가 몇 %여야 손해를 피할 수 있을까요?
① 새 예금에서 더 받아야 할 이자를 구합니다
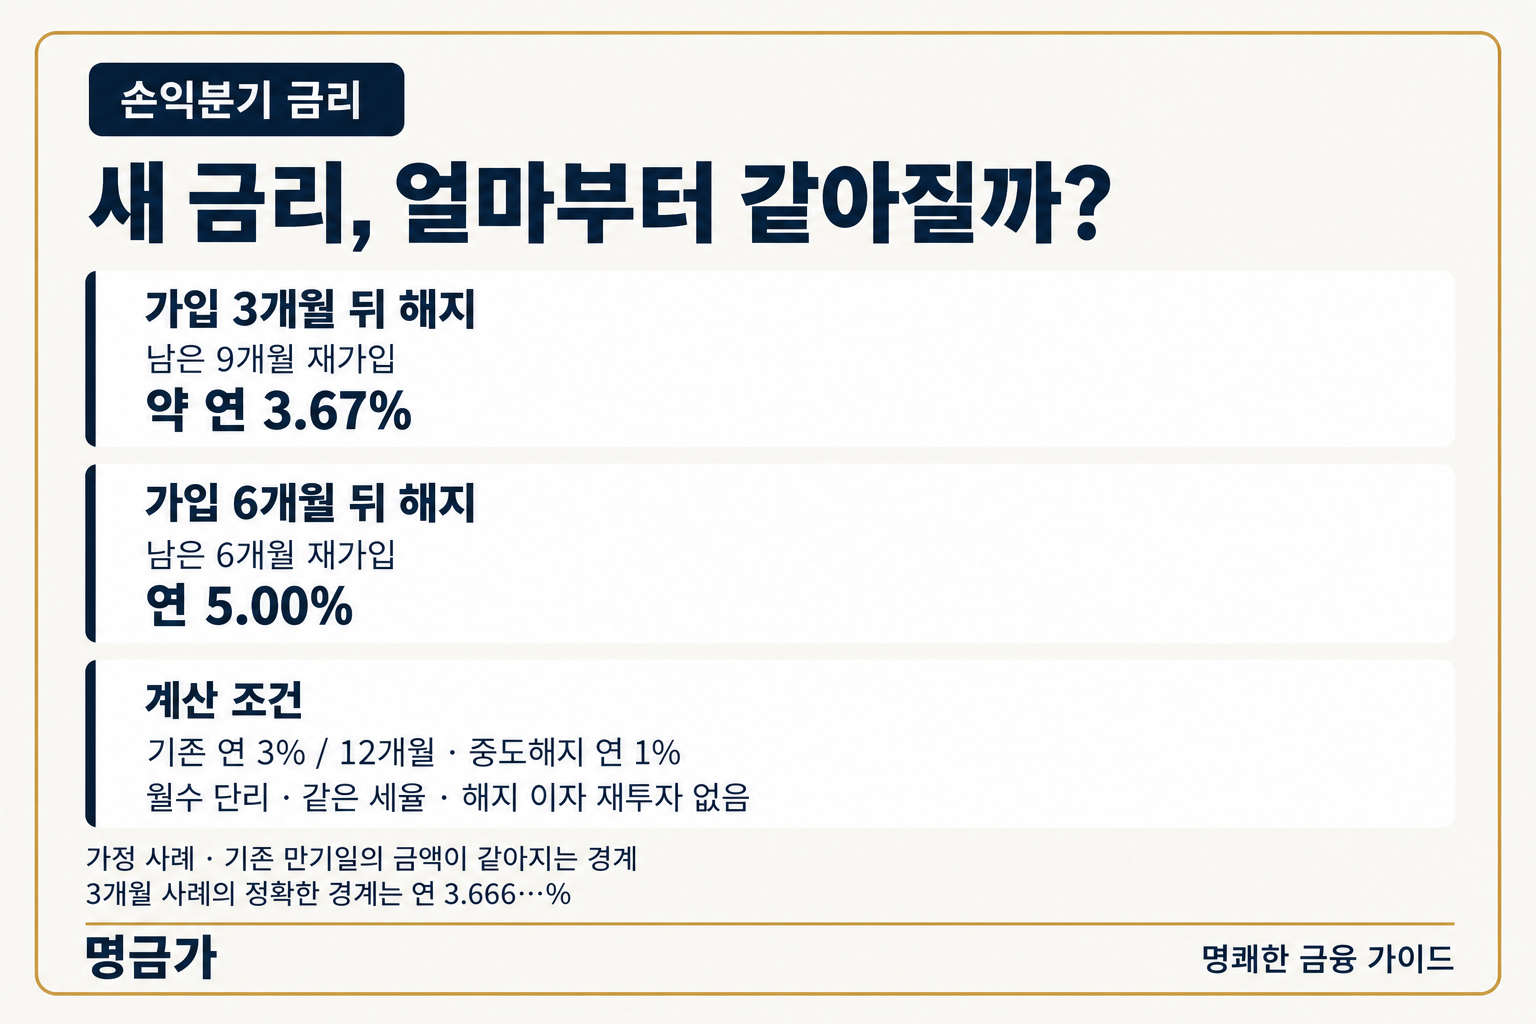
두 선택의 결과가 같은 새 금리가 손익분기 금리입니다. 같은 세율·해지 이자 재투자 없음이라는 조건에서는 세전이자로 경계를 계산해도 됩니다.
3개월 뒤 해지한다면 만기이자 300,000원에서 해지 이자 25,000원을 뺀 275,000원을 남은 9개월 동안 새 예금에서 받아야 합니다.
계산은 275,000원 ÷ 1,000만 원 × 12/9 × 100 = 연 3.666…%, 약 연 3.67%입니다. 정확한 경계보다 높으면 이 가정에서 갈아타기가 이득입니다.
6개월 뒤 해지하는 경우에는 250,000원 ÷ 1,000만 원 × 12/6 × 100 = 연 5%가 경계입니다. 새 금리 연 4%로는 필요한 이자를 채우지 못하는 이유입니다.
② 내 계좌의 조회금액으로 바꿔 계산합니다
은행에서 유지할 때의 예상 세후이자 − 오늘 해지할 때의 세후이자를 구하세요. 이 차이가 새 예금에서 받아야 할 세후이자입니다.
남은 기간의 새 예금 예상 세후이자와 비교하면 됩니다. 조회한 해지금액에 원금이 포함됐다면 먼저 원금을 빼세요.
4. 해지 버튼을 누르기 전에 확인할 세 가지
① ‘연 1%’를 내 상품의 실제 해지 조건으로 바꾸세요
KB Star 정기예금은 경과기간 등에 따른 중도해지이율을 안내하며, 만기 전에 해지하면 계약이율보다 낮은 이율을 적용한다고 설명합니다. 상품마다 다르므로 내 계약과 오늘의 예상 해지금액을 확인하세요. KB Star 정기예금 상품안내
② ‘최고금리’와 ‘내 기간의 적용금리’를 구분하세요
12개월 최고금리가 높아도 필요한 기간이 6개월이라면 6개월 금리를 넣어야 합니다. 우대조건을 충족하지 못하는 경우, 가입금액에 한도가 있는 경우도 실제 받는 이자가 달라집니다.
새 상품의 가입 가능 여부를 확인한 뒤, 내 금액·내 기간으로 예상 이자를 조회하세요.
③ 만기까지 둘 수 있는 돈인지 확인하세요
새 예금 만기 전에 생활비나 큰 지출에 써야 한다면 다시 중도해지할 수 있습니다. 돈이 필요한 날짜도 적어두세요.
비과세 등 과세방식이 달라지거나 별도 혜택을 잃는다면 각 계좌의 실제 세후금액과 혜택을 따로 비교해야 합니다.
5. 자주 묻는 질문
① 해지 이자까지 새 예금에 넣으면 어떻게 되나요?
재가입 원금이 늘어나므로 결과도 달라집니다. 전액을 맡길 계획이라면 실제 재가입 금액으로 새 예금 이자를 조회하세요.
② 만기가 다른 새 상품밖에 없다면 비교할 수 없나요?
가능하지만 짧은 상품이면 만기 후 운용수익을, 긴 상품이면 비교 날짜의 해지 조건이나 자금 사용 시점을 더 정해야 합니다. 미래 재가입 금리를 확정 수익처럼 넣지는 마세요.
6. 공식 자료와 관련 글
공식 자료
함께 보면 좋은 기존 글
정기예금·적금 이자 계산, 같은 금리인데 만기 이자가 다른 이유는?
예치기간과 납입 방식에 따라 이자가 달라지는 원리를 이해하면 이번 계산도 수월해집니다.
마치며
정기예금 갈아타기를 고민한다면 오늘의 해지 이자, 남은 기간, 같은 날짜의 예상 보유금액을 적어보세요. 금리 차이가 실제로 얼마의 이익이 되는지 판단하는 기준입니다.
도움이 되셨다면 예금 만기를 앞두고 고민하는 분께 이 글을 공유해 주세요. ❤️