비슷한 지수를 따라가는 ETF 두 개 중 총보수가 더 낮은 상품을 고르면 될까요? 총보수는 중요한 비교 항목이지만, 기타비용과 펀드 안에서 발생한 거래비용까지 확인해야 비용의 전체 구조를 볼 수 있습니다.
공시 표에서 어디를 읽어야 하는지, 같은 비용을 두 번 더하지 않으려면 무엇을 구분해야 하는지 살펴보겠습니다.
30초 핵심 요약
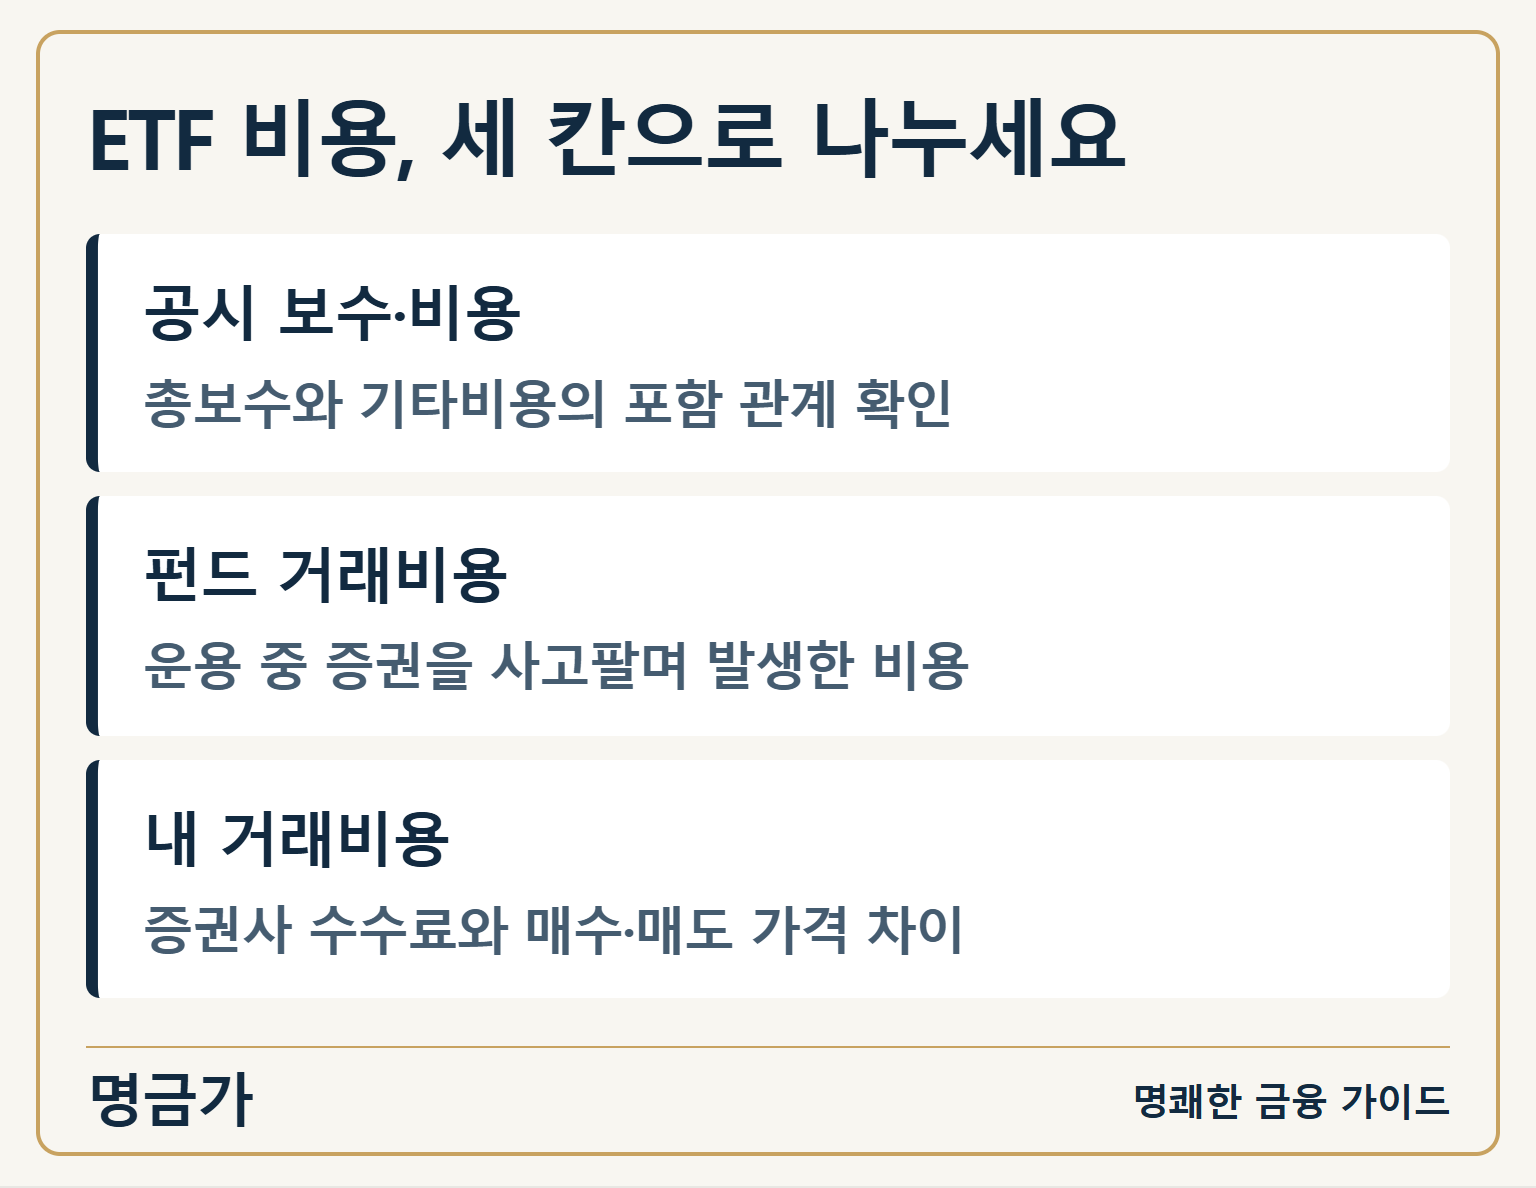
공시된 연간 비율과 오늘 주문할 때 드는 비용은 성격이 다릅니다. 먼저 같은 기간의 공시 비용을 비교하고, 그다음 내 증권사 거래 조건과 실제 주문 가격을 확인하면 비용을 빠뜨리거나 중복 계산하는 일을 줄일 수 있어요.
1. 총보수 옆에 적힌 작은 글씨를 확인하세요
① 총보수는 비용의 한 부분입니다
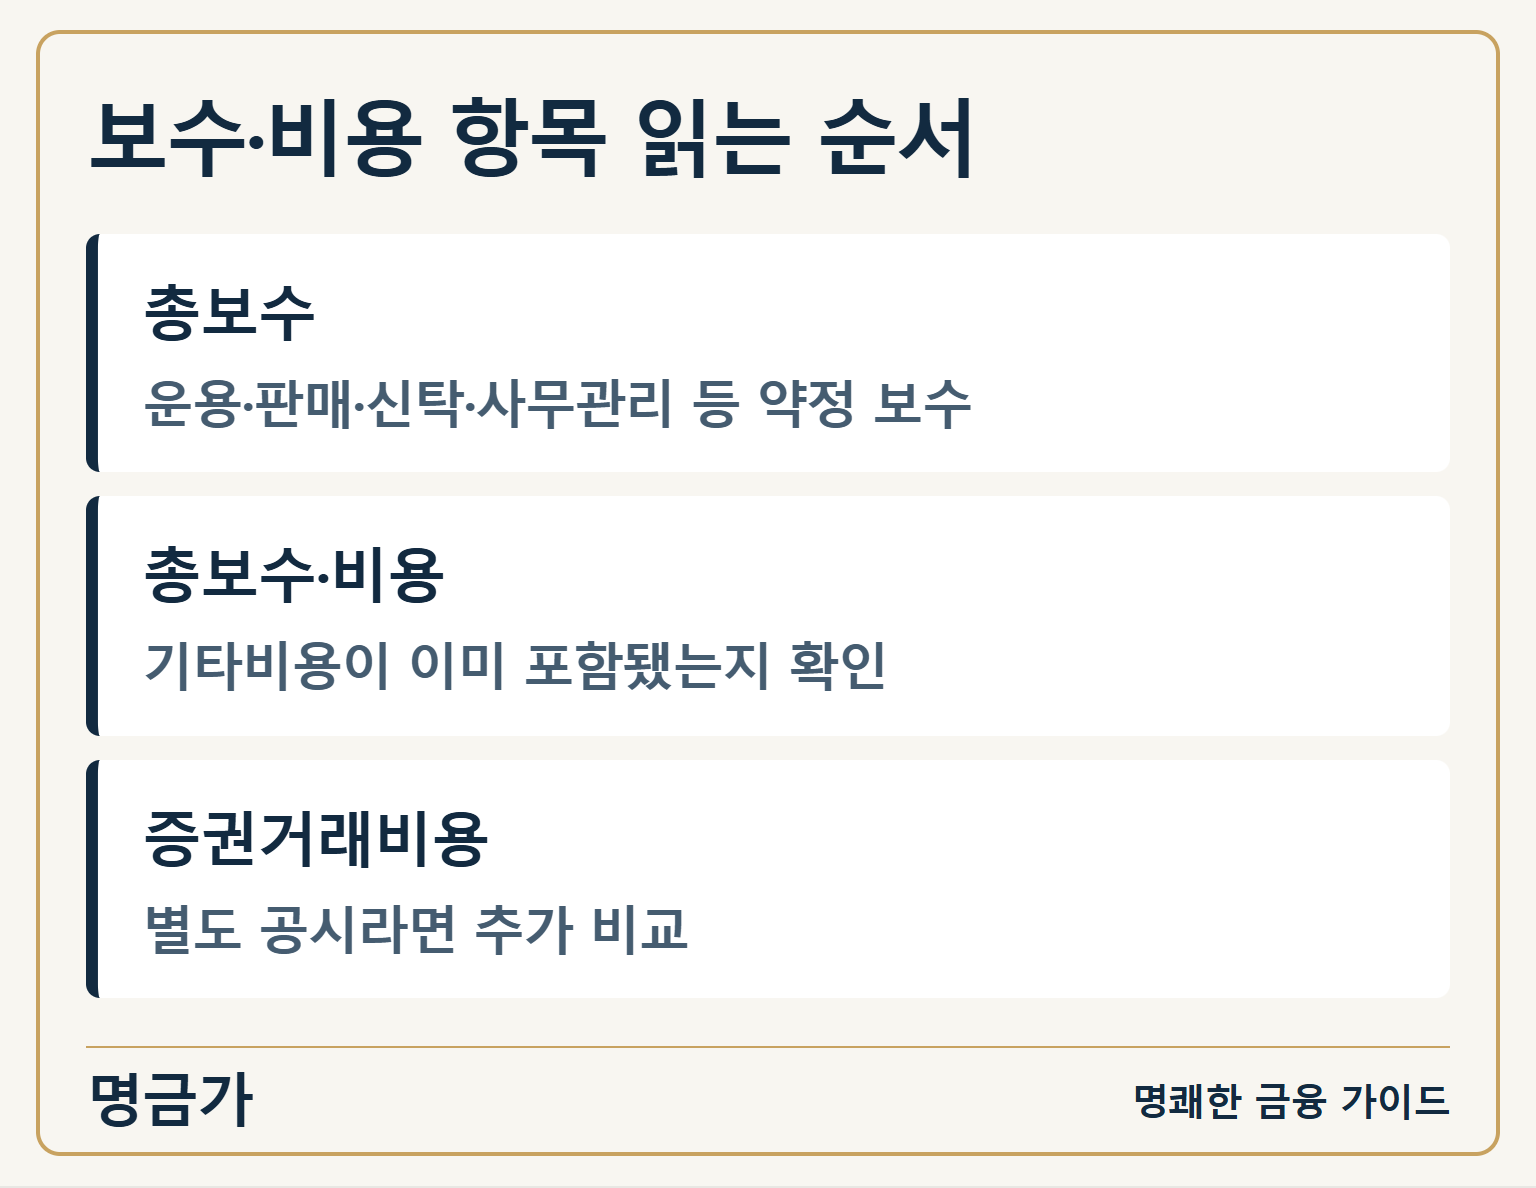
총보수는 ETF를 운용하고 관리하는 데 정해진 보수 항목을 모은 숫자입니다. 그런데 회계감사 등 기타비용이나 펀드 안에서 자산을 사고파는 거래비용은 다른 항목으로 공시될 수 있습니다. “연 0.0X%”라는 큰 글씨만 보고 비교를 끝내지 마세요.
② 이름보다 포함 범위를 읽어 보세요
운용사 자료에는 총보수·비용, 합성총보수·비용, 증권거래비용 등의 표현이 나옵니다. 상품 구조에 따라 다른 펀드에 투자하면서 부담하는 비용까지 포함되는지도 확인해야 합니다. 무엇이 이미 들어 있는 숫자인지 각주를 읽는 것이 먼저예요.
삼성자산운용의 ETF 안내 자료는 총보수와 합성총보수, 증권거래비용을 따로 표시하고 있습니다. 이처럼 공시 표가 나뉘어 있으면 합성총보수에 총보수를 다시 더하지 않도록 주의하세요.
2. 낮은 총보수와 낮은 전체 비용은 다를 수 있습니다
① 공시 항목을 같은 기준으로 맞춰 봅니다
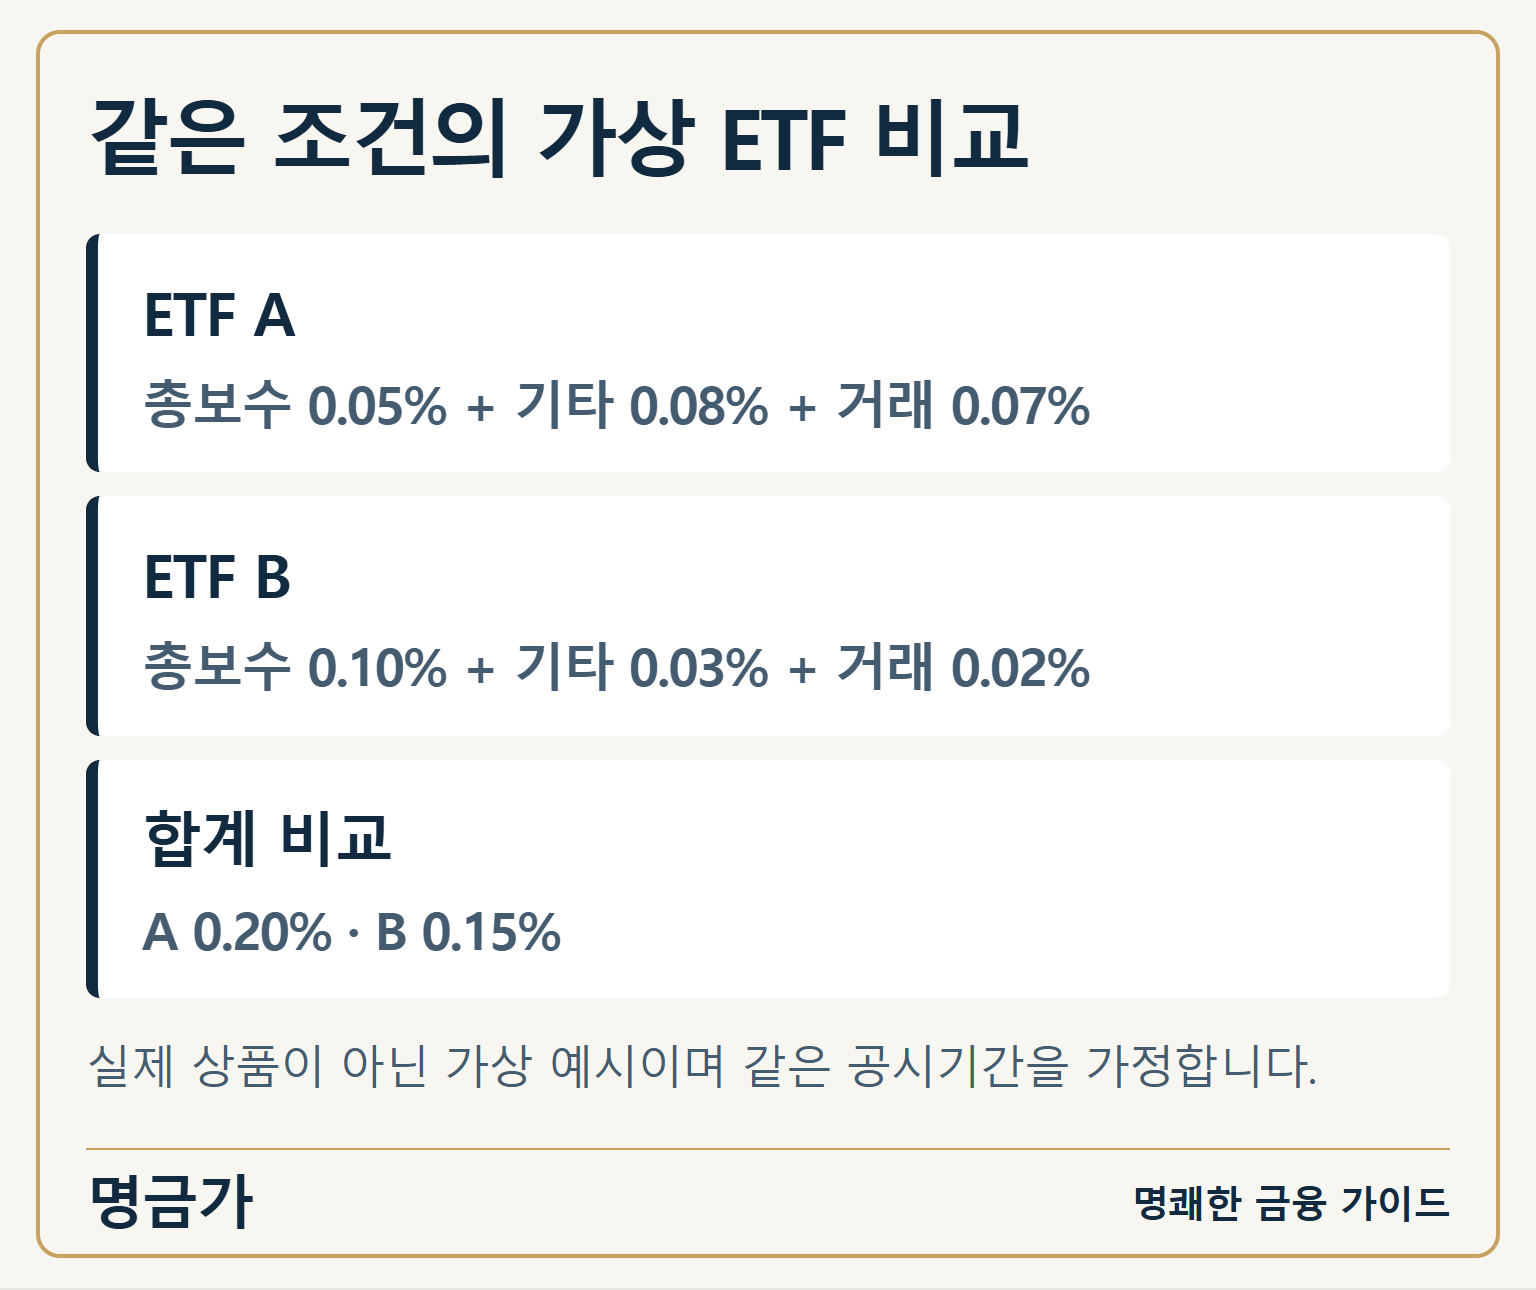
같은 지수를 같은 방식으로 추종하는 가상 ETF A와 B가 있다고 하겠습니다. 모두 연간 비율이고, 아래 항목끼리 겹치는 비용이 없다고 가정합니다.
| 연간 비용 항목 | ETF A | ETF B |
|---|---|---|
| 총보수 | 0.05% | 0.10% |
| 기타비용 | 0.08% | 0.03% |
| 펀드의 증권거래비용 | 0.07% | 0.02% |
| 비교용 합계 | 0.20% | 0.15% |
총보수만 보면 A가 낮지만, 세 항목을 합치면 B가 낮습니다. 평균 투자금액 1,000만 원이 1년간 유지된다고 단순 계산하면 A는 약 20,000원, B는 약 15,000원에 해당합니다.
② 계산 결과를 다음 해의 확정 청구액으로 보면 안 됩니다
기타비용과 거래비용 비율은 과거 회계기간에 실제 발생한 금액을 바탕으로 산출될 수 있습니다. 자산규모, 매매량과 운용 상황이 달라지면 이후 비율도 달라져요. 보유금액 역시 움직이므로 위 금액은 비교를 돕는 환산 예시입니다. 증권사가 내 계좌에서 그 금액을 한 번에 별도 출금한다는 뜻은 아닙니다.
3. 기준가격에 반영된 비용을 다시 빼지 마세요
① 공시 비용끼리 중복해서 더하지 마세요
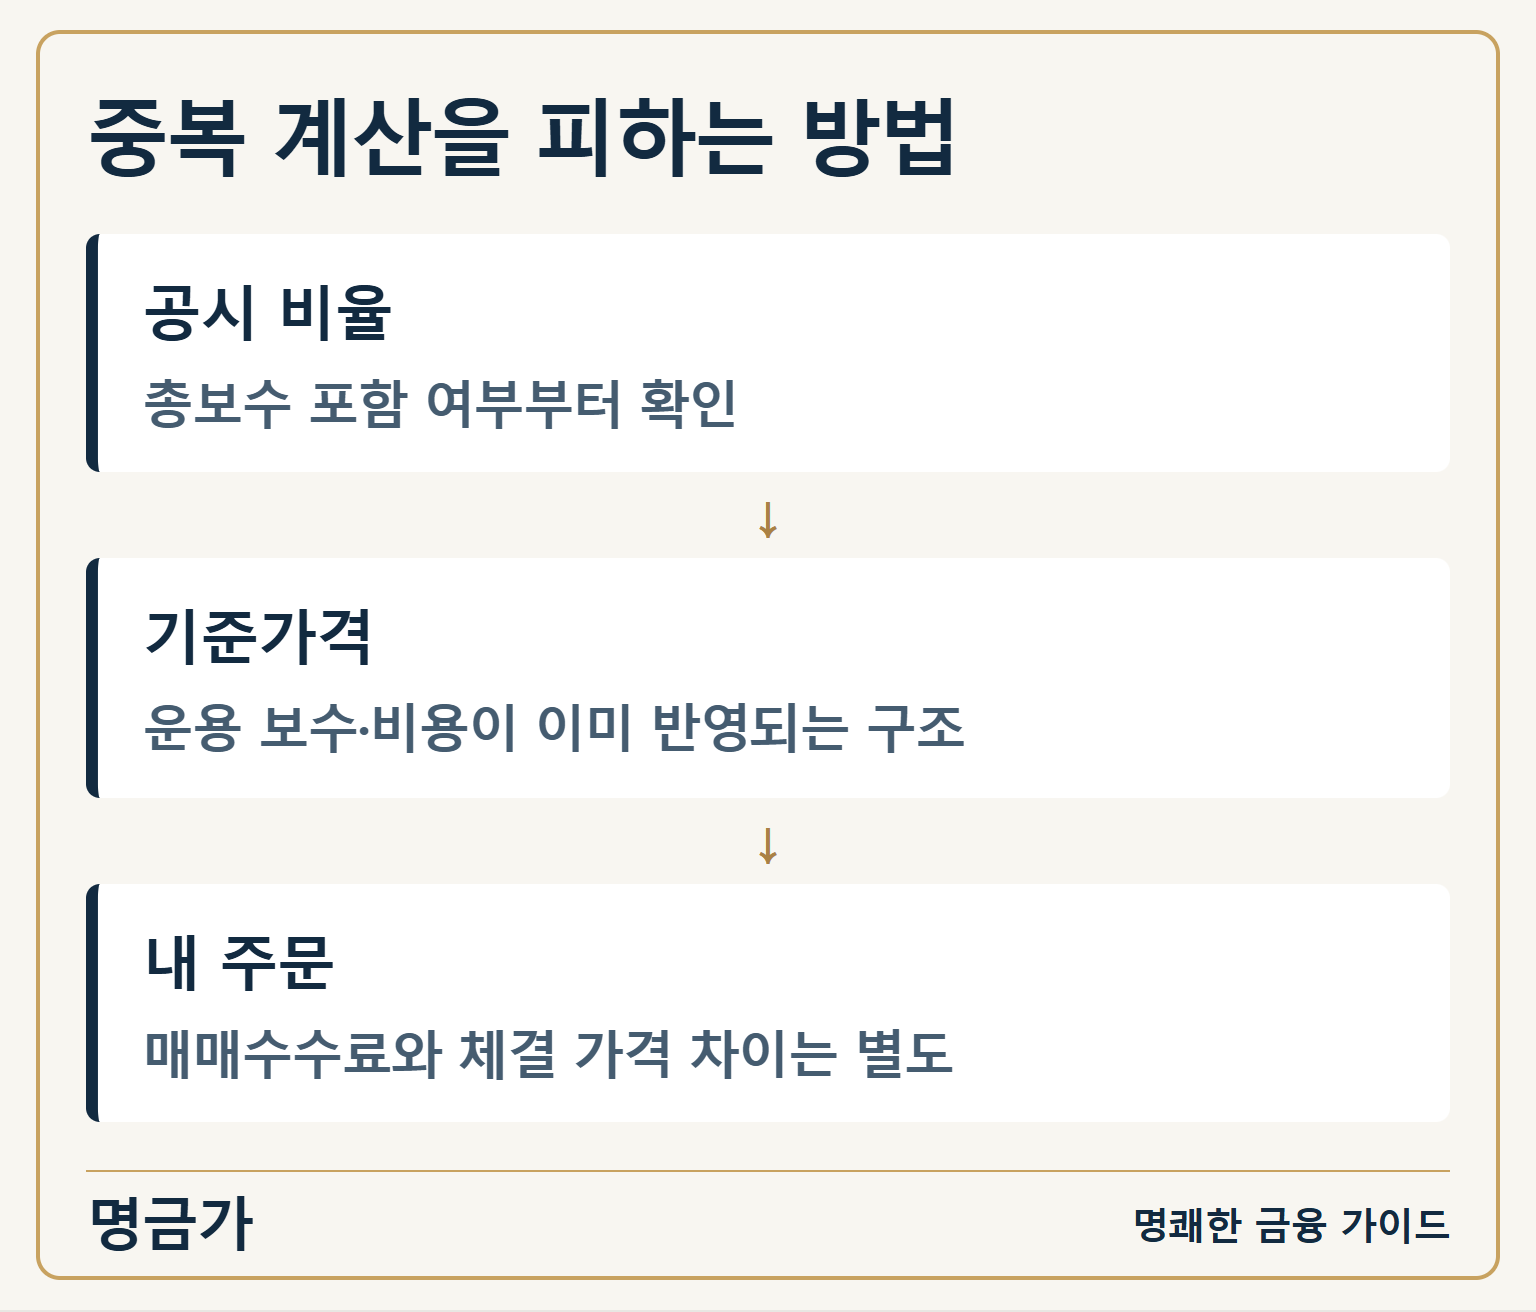
예를 들어 총보수·기타비용을 합한 수치가 0.13%라면, 그 옆의 총보수 0.05%를 다시 더해 0.18%로 만들면 안 됩니다. 별도로 표시된 증권거래비용이 합계에 포함돼 있는지는 해당 자료의 정의를 확인해야 합니다.
② 이미 나온 수익률에서 비용을 한 번 더 빼지 마세요
운용 보수와 비용은 펀드 재산과 기준가격에 반영됩니다. 따라서 이미 비용이 반영된 ETF 기준가격 수익률을 읽으면서 공시 비용률을 또 차감하면 부담을 이중으로 계산할 수 있어요.
다만 투자자 본인의 증권사 거래수수료와 실제 매수·매도 체결 가격은 별도입니다. 계좌 수익을 계산할 때는 본인이 실제 낸 매수대금과 실제 받은 매도대금, 분배금과 해당 세금·수수료를 기준으로 확인하세요.
4. 비교할 ETF의 조건부터 맞추세요
① 이름이 비슷해도 투자 결과는 다를 수 있습니다
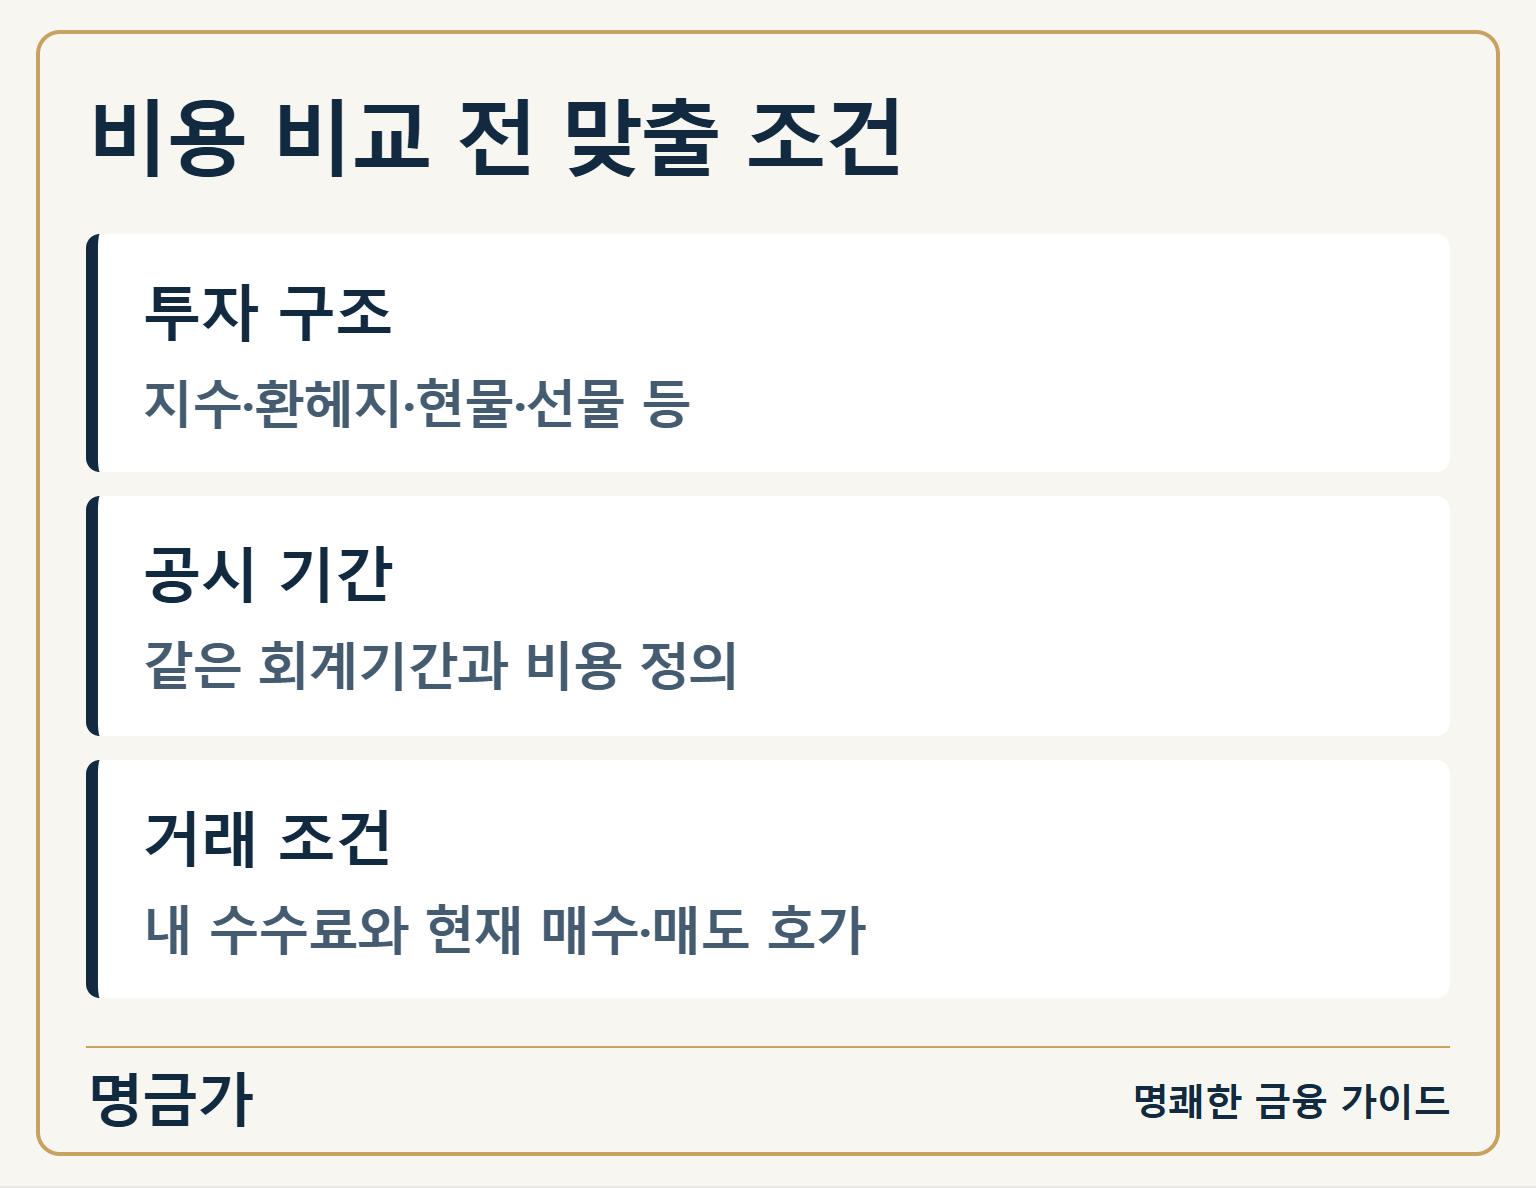
추종 지수, 환헤지 여부, 현물·선물 활용 방식, 분배 정책이 다르면 비용 차이만으로 성과 차이를 설명하기 어렵습니다. 우선 투자 목적에 맞는 구조인지 살핀 뒤, 비교 가능한 후보 사이에서 비용을 보세요.
② 공시와 주문 화면을 각각 확인하세요
운용사 상품 페이지에서 최신 투자설명서나 운용보고서를 열고, 총보수와 기타비용·거래비용의 정의 및 산출기간을 메모해 보세요. 신규 상품처럼 연간 실적이 충분하지 않은 경우에는 기존 상품의 완전한 1년치와 단순 비교하지 않는 편이 좋습니다.
마지막으로 주문 화면에서 매수·매도 호가 차이와 내 거래수수료를 확인하세요. 반복 매매할수록 거래할 때의 비용도 누적될 수 있습니다. 비용이 낮다는 이유만으로 원금 손실 가능성이나 투자 구조의 차이가 사라지지는 않습니다.
5. 자주 묻는 질문(FAQ)
① 총보수와 총보수·비용을 더하면 되나요?
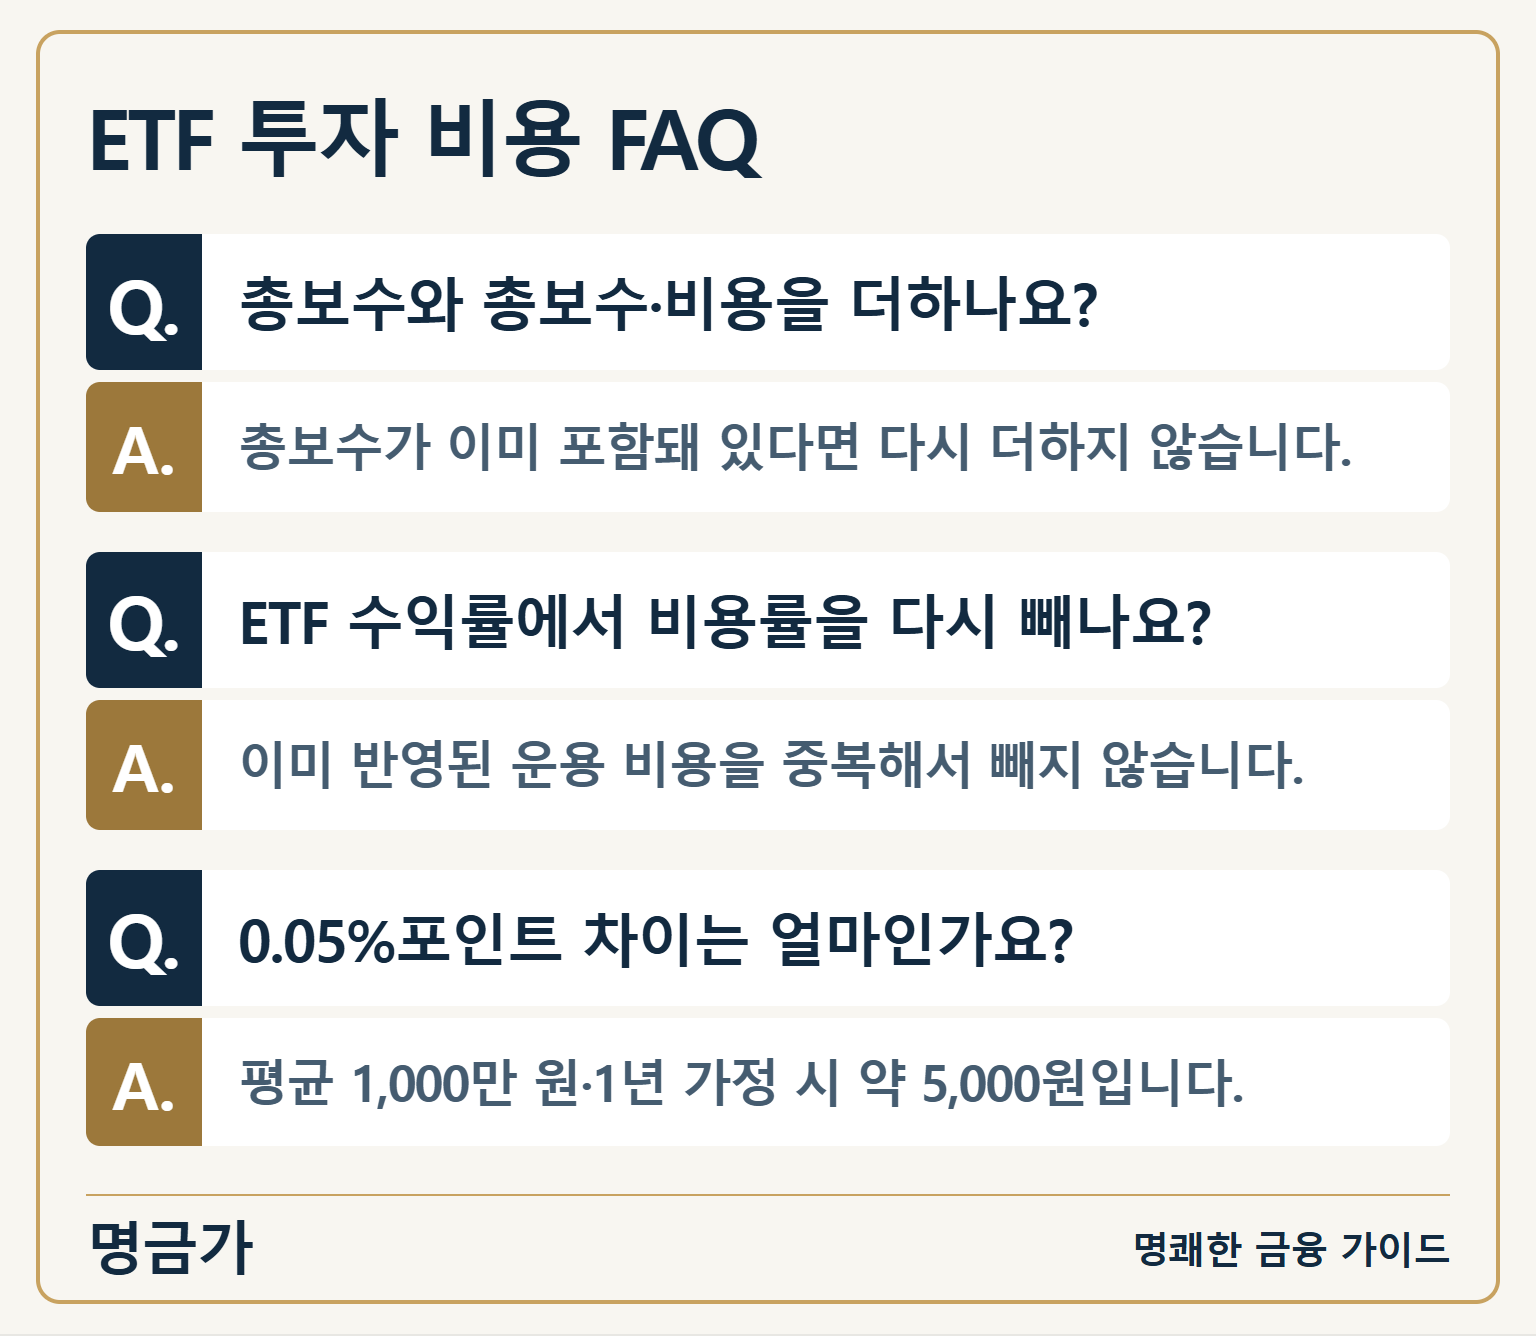
총보수·비용에 총보수가 이미 포함돼 있다면 더하면 안 됩니다. 공시 각주에서 포함 항목을 먼저 확인하고, 별도 거래비용이 있는지 읽어 보세요.
② ETF 수익률에서 공시 비용률을 한 번 더 빼야 하나요?
이미 비용이 반영된 기준가격 수익률에서 같은 운용 비용을 다시 빼지 않습니다. 다만 본인의 거래수수료, 체결 가격과 세금은 계좌 수익 계산에서 따로 확인합니다.
③ 비용 차이 0.05%포인트는 얼마인가요?
평균 투자금 1,000만 원에 1년을 단순 적용하면 5,000원입니다. 실제 비용은 보유금액과 운용 상황에 따라 달라지므로 비교용 환산액으로 보세요.
공식 자료·관련 글
- 삼성자산운용 Kodex ETF 안내 자료 — 총보수·합성총보수·증권거래비용 구분과 기준가격 반영
- 삼성자산운용 운용보고서 비용 설명 — 총보수비용비율과 매매중개수수료 비율의 정의
- ETF 분배락과 총수익률 확인 — 가격만으로 수익을 비교하지 않는 방법
- ETF·ETN 괴리율 확인 — 거래가격과 기준가의 차이를 볼 때
마치며
ETF 비용 비교는 가장 작은 숫자를 찾는 데서 끝나지 않습니다. 같은 조건의 상품을 고르고 공시 항목의 포함 관계를 확인한 다음, 내 거래비용까지 더해 보세요. 이 순서가 비용을 빠뜨리거나 두 번 계산하는 일을 줄여 줍니다.